Bankdagi pul — biznes foydasi emas. Nega?
Hisobdagi 500 million — sizning foydangiz emas. Bank qoldigʻidan avanslar, qarzlar, soliq va kreditni ajratib, erkin pulni qanday hisoblash mumkin.
Tadbirkor bilan suhbat. “Ishlar qalay?” deb soʻrayman. “Zoʻr,” deydi, “hisobda 500 million bor.”
Shu javobning oʻzi muammo. Chunki u bitta savolga javob bermaydi: bu pulning qancha qismi uniki?
Hisobdagi qoldiq — bu shunchaki bugungi kundagi raqam. U sizga biznes foyda qilayotganini ham, qilmayotganini ham aytmaydi. Quyida nega bunday ekanini va bank qoldigʻini qanday toʻgʻri oʻqish kerakligini koʻrib chiqamiz.
Bank qoldigʻi faqat shu ondagi holatni koʻrsatadi
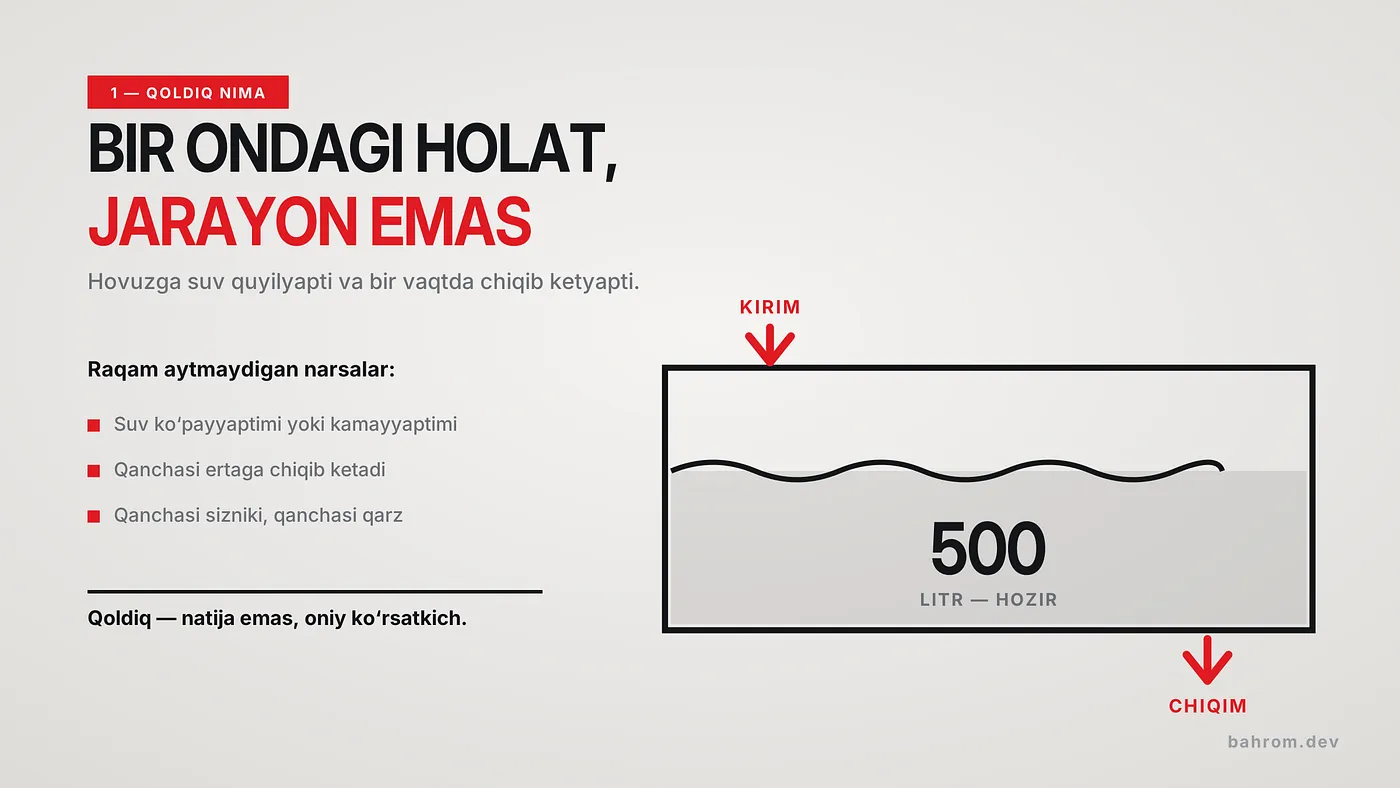
Tasavvur qiling, hovuzga suv quyilyapti va bir vaqtning oʻzida u yerdan suv chiqib ketyapti. Siz hovuzga qarab, “ichida 500 litr suv bor” deysiz.
Toʻgʻri. Lekin bu sizga quyidagilarni aytmaydi:
- Suv koʻpayyaptimi yoki kamayyaptimi
- Qanchasi ertaga chiqib ketishi kerak
- Qanchasi sizniki, qanchasi qarzga olingan
Bank hisobi ham shunday. U jarayonni emas, bir ondagi holatni koʻrsatadi. Kecha 800 million boʻlgan, ertaga 200 million boʻlishi mumkin — raqamning oʻzi hech narsa demaydi.
Hisobdagi pulning kimga tegishli ekanini ajratib chiqing
Mana shu — eng muhim qismi. Bir varaq oling va bugungi bank qoldigʻini boʻlaklarga ajrating.
1. Mijozlar oldindan toʻlagan pul
Mijoz buyurtma berdi, 100 million toʻladi, tovar hali yetkazilmagan. Bu pul hisobingizda turibdi — lekin u sizniki emas, qarzingiz. Ertaga tovarni yetkazib bermasangiz, uni qaytarib berishingiz kerak.
2. Yetkazib beruvchilarga toʻlanmagan summa
Siz tovarni olgansiz, hujjat yopilgan, lekin toʻlov muddati keyingi oyda. Bu pul hozircha sizda — lekin u ham sizniki emas. Bu shunchaki boshqa odamning puli vaqtincha sizda turibdi.
3. Soliq va ish haqi
Oy oxirida toʻlanadigan ish haqi, soliqlar, ijtimoiy toʻlovlar. Ular hali hisobdan chiqmagan, lekin allaqachon band qilingan pul.
4. Kredit
Kredit olgansiz va u hisobga tushgan. Bu daromad emas. Bu — foizi bilan qaytariladigan qarz. Hisobdagi raqam oʻsgan, lekin biznesingiz bir tiyin ham boyimagan.
5. Qolgani
Yuqoridagi toʻrttasini ayirgandan keyin qolgan summa — mana shu haqiqatan sizning ixtiyoringizdagi pul.
Amaliy misol
Bank hisobi: 500 mln soʻm
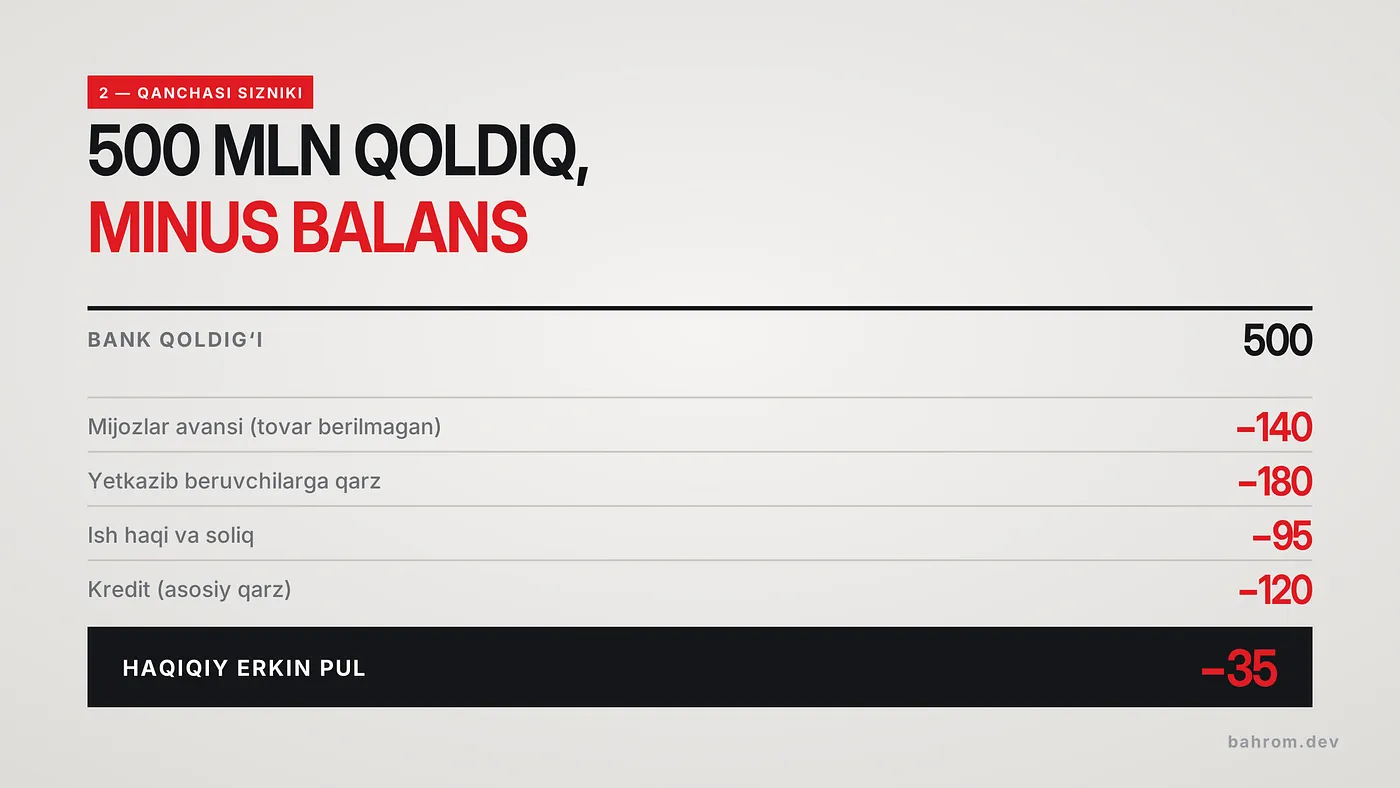
| Nima | Summa (mln soʻm) |
|---|---|
| Mijozlar oldindan toʻlagan (tovar berilmagan) | −140 |
| Yetkazib beruvchilarga qarz | −180 |
| Ish haqi va soliq (shu oy toʻlanadi) | −95 |
| Kredit (asosiy qarz qismi) | −120 |
| Haqiqiy erkin pul | −35 |
Hisobda yarim milliard turibdi. Aslida esa kompaniya 35 million minusda.
Va eng xavflisi — bu odam oʻzini boy his qiladi. U yangi mashina oladi yoki ikkinchi filial ochadi. Ikki oydan keyin ish haqini toʻlashga pul topa olmaydi.
Nega foyda va pul bir vaqtda kelmaydi
Bu ikkisi boshqa-boshqa qoidalar boʻyicha hisoblanadi.
Foyda hujjat yopilganda yoziladi. Tovarni yetkazdingiz, hisob-faktura berdingiz — foyda hisobga tushdi. Mijoz toʻlaganmi yoki yoʻqmi, buning ahamiyati yoʻq.
Pul esa faqat haqiqatan kelganda yoki ketganda harakatlanadi.
Shuning uchun toʻrtta holat boʻlishi mumkin:
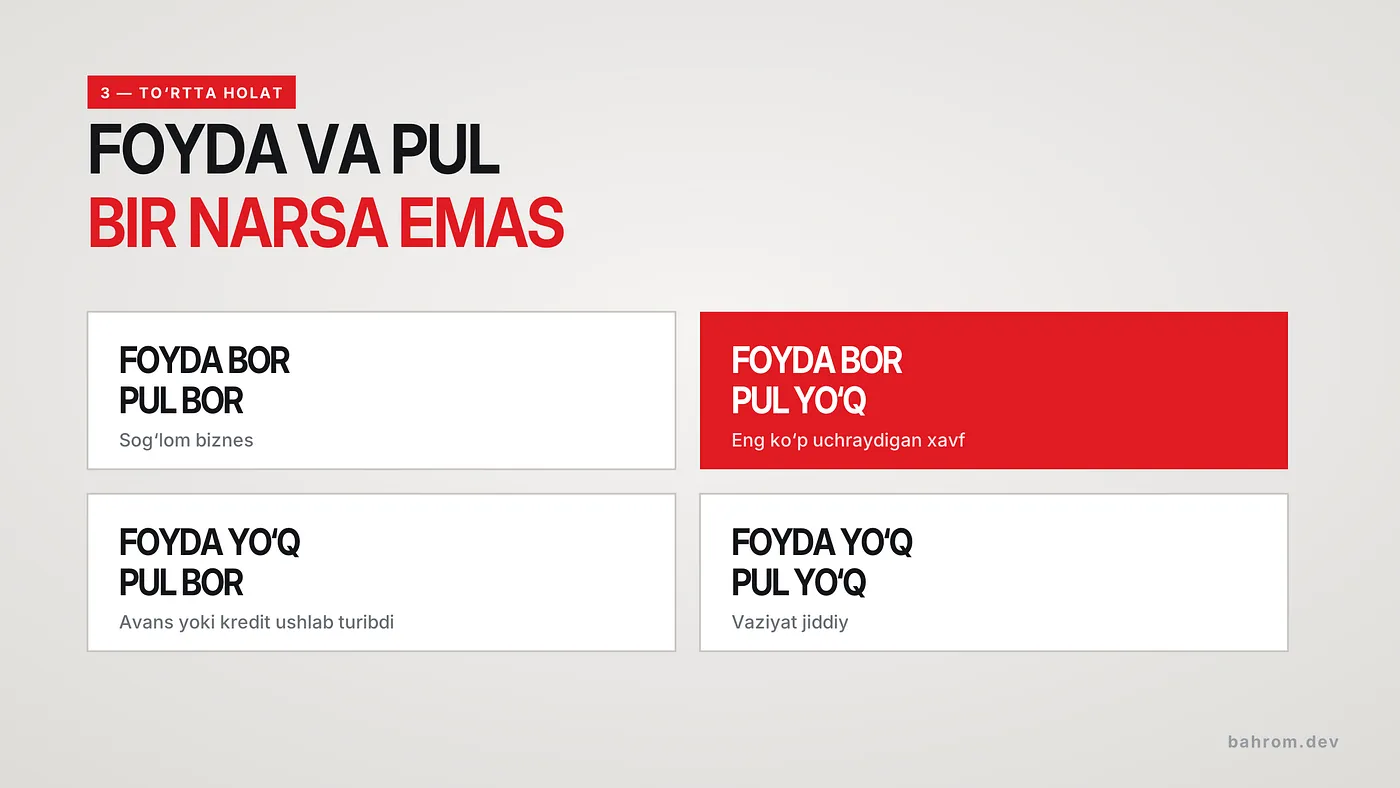
Ikkinchi holat eng koʻp uchraydigani va eng xavflisi. Qogʻozda hamma narsa yaxshi, lekin kassada pul yoʻq. Koʻp biznes aynan shu holatda yopiladi — foydasiz emas, pulsiz qolgani uchun.
Foyda bor, lekin pul yoʻq — sabablari
Agar hisobotda foyda koʻrsatilayotgan boʻlsa-yu, hisobda pul boʻlmasa, javob shu uchtasidan biri:
Debitorlik qarzi. Tovarni berdingiz, foyda yozildi, pul kelmadi. Har bir toʻlanmagan hisob-faktura — bu mijozga bergan foizsiz kredit.
Sklad. Pulni tovarga aylantirdingiz. Omborda yotgan har bir qop — bu muzlatilgan mablag’. Sklad qancha katta boʻlsa, hisobda shuncha kam pul qoladi.
Kredit asosiy qarzi. Kredit toʻlovining foiz qismi xarajat sifatida hisobga olinadi, lekin asosiy qarz qismi xarajat emas. Yaʼni u foydani kamaytirmaydi, lekin pulni olib ketadi. Shuning uchun foyda 50 mln boʻlishi mumkin, kreditga esa 60 mln toʻlaysiz.
Shunga qoʻshimcha — egasining shaxsiy ehtiyojlariga olingan pullar. Ular ham foydadan ayirilmaydi, lekin hisobdan chiqib ketadi.
Ikkita raqamni ajratib yuring
Biznesni tushunish uchun oyma-oy ikkita alohida hisobot kerak.
Foyda va zarar hisoboti — biznes model ishlayaptimi, degan savolga javob beradi. Savdo, tannarx, xarajatlar, sof foyda.
Pul oqimi hisoboti — ertaga toʻlovlarni qoplay olasizmi, degan savolga javob beradi. Oy boshidagi qoldiq, kirimlar, chiqimlar, oy oxiridagi qoldiq.
Bittasini ikkinchisi bilan almashtirib boʻlmaydi. Birinchisi biznes foydalimi deb soʻraydi, ikkinchisi tirik qoladimi deb soʻraydi. Ikkalasiga ham javob kerak.
Har hafta tekshiriladigan uchta raqam
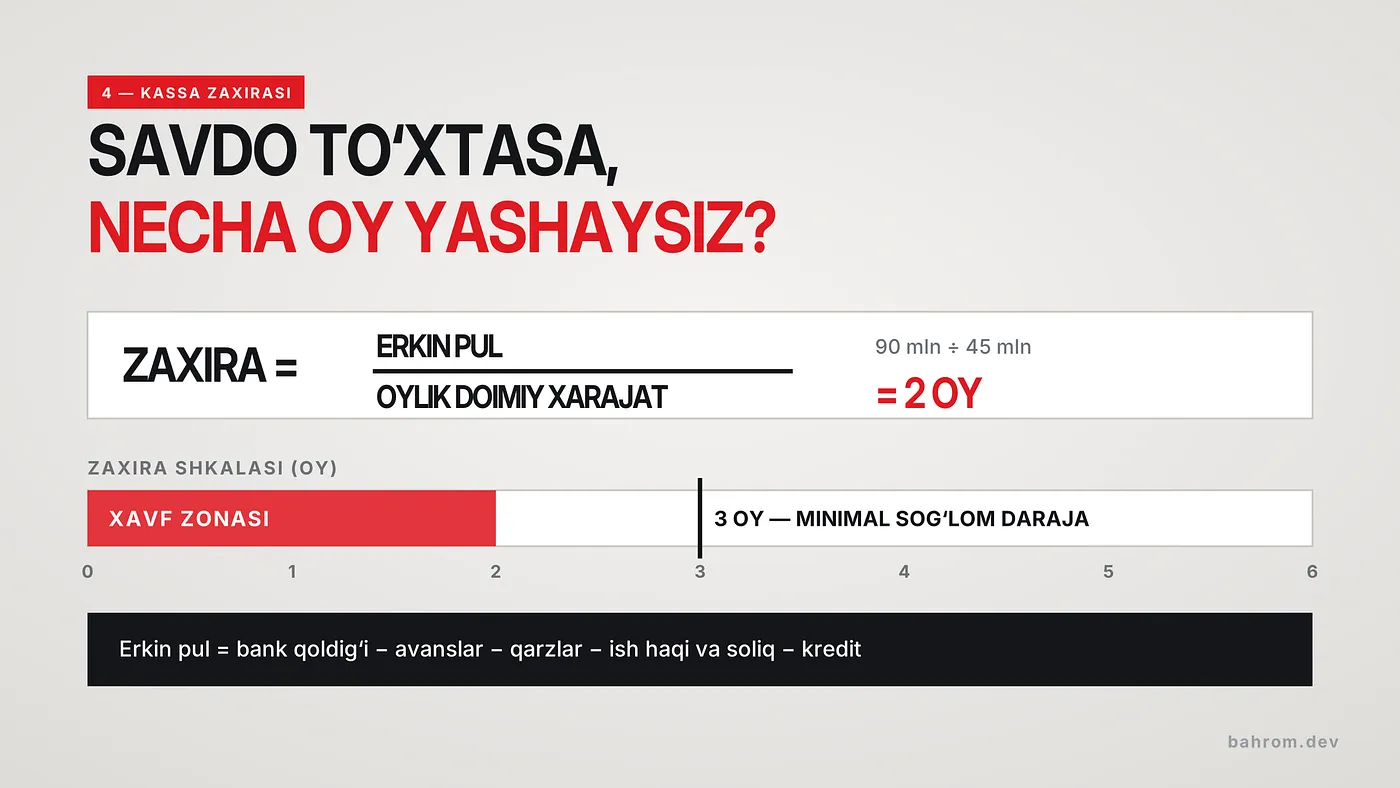
1. Erkin pul. Bank qoldigʻidan yuqoridagi toʻrtta band ayirilgan summa. Bu — haqiqatan sizning ixtiyoringizdagi pul.
2. Oldinda turgan 30 kunlik toʻlovlar. Keyingi oy ichida qancha pul chiqishi kerak? Agar bu raqam erkin puldan katta boʻlsa, siz hozir tanqislik tomon ketyapsiz.
3. Kassa zaxirasi. Agar ertaga savdo toʻxtasa, necha oy ushlab turasiz?
Zaxira = Erkin pul ÷ Oylik doimiy xarajatMasalan erkin pul 90 mln, oylik doimiy xarajat 45 mln → zaxira 2 oy. Bu xavfli chegara. Sogʻlom koʻrsatkich — kamida 3 oy.
ERP buni qanday koʻrsatadi
Agar hisobni tizimda yuritsangiz, bu raqamlarni qoʻlda yigʻish shart emas.
Odoo misolida: bank hisobi qoldigʻi bitta hisobda turadi, mijozlar avansi ikkinchisida, yetkazib beruvchiga qarz uchinchisida. Ular alohida kontlarda yozilgani uchun, erkin pulni hisoblash oddiy formulaga aylanadi.
Lekin bu yerda bitta shart bor: toʻlovlar hujjatlar bilan toʻgʻri bogʻlangan boʻlishi kerak. Agar avans oddiy kirim sifatida yozilsa va buyurtmaga ulanmasa, tizim uni ham “sizning pulingiz” deb koʻrsatadi. Notoʻgʻri kiritilgan maʼlumot avtomatik hisobda ham notoʻgʻri chiqadi — faqat tezroq va ishonchliroq koʻrinishda.
Qisqa xulosa
Bank hisobidagi raqamni koʻrganingizda oʻzingizga bitta savol bering:
Shu pulning qancha qismi ertaga boshqa odamga tegishli?
Agar javobni 30 soniyada ayta olmasangiz, siz biznesingizning moliyaviy holatini bilmaysiz — faqat bugungi hisob qoldigʻini bilasiz. Bu ikkisi bir narsa emas.
Siz erkin pulni alohida hisoblaysizmi yoki bank qoldigʻiga qarab qaror qabul qilasizmi? Zaxirangiz necha oyga yetadi?